


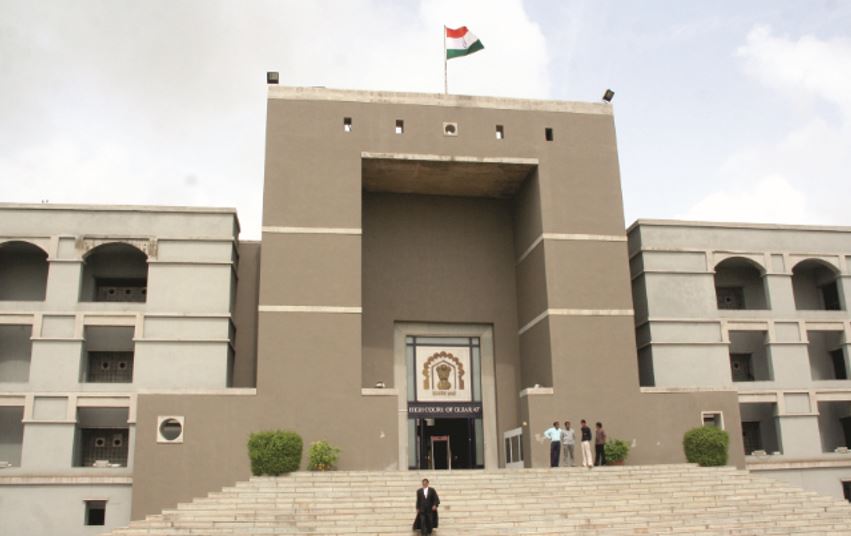
ચ્યુઇંગ ગમ મીઠા સ્વાદ માટે ખાઈ શકાય છે, પરંતુ તે ખાદ્ય પદાર્થ ન હોવાથી તેને મીઠાઈ કે સ્વીટમીટ તરીકે ગણી શકાય નહીં અને તેના પર 4 ટકાના નીચા વેટ સ્લેબનો લાભ મળી શકે નહીં. આ મહત્વના ચુકાદામાં ગુજરાત હાઈકોર્ટે જણાવ્યું છે કે ચ્યુઇંગ ગમ પર 12.5 ટકા વેટ લાગુ પડે છે. કોર્ટે વેલ્યુ એડેડ ટેક્સ ટ્રિબ્યુનલના આદેશ સામે રાજ્ય સરકારની અપીલ મંજૂર કરી છે.
આ કેસની શરૂૂઆત ફેબ્રુઆરી 2007માં થઈ હતી, જ્યારે કોમર્શિયલ ટેક્સ અધિકારીએ કેડ મેક ચ્યૂ ફૂડ્સની પ્રેમિસિસની મુલાકાત લીધી હતી. આ કંપની પેપરમિન્ટ, સુગર કેન્ડી, સકરિયા અને ચ્યુઇંગ ગમનું ઉત્પાદન કરે છે. રેકોર્ડ્સની તપાસ બાદ આસેસિંગ અધિકારીએ 2011માં કુલ 9.83 લાખ રૂૂપિયાની ટેક્સ ડિમાન્ડ ઉઠાવી હતી અને જણાવ્યું હતું કે ચ્યુઇંગ ગમની વેચાણ પર 4 ટકાને બદલે 12.5 ટકા વેટ લાગુ પડે છે. પેનલ્ટી પણ લગાવવામાં આવી હતી. કંપનીએ આ ડિમાન્ડને પડકારી હતી. ડેપ્યુટી કમિશનરે પેનલ્ટી ઘટાડી હતી, પરંતુ ચ્યુઇંગ ગમ પર 12.5 ટકા વેટનો દર માન્ય રાખ્યો હતો.
ત્યારબાદ કંપની વેટ ટ્રિબ્યુનલમાં ગઈ અને ત્યાં રાહત મેળવી. ટ્રિબ્યુનલે ચ્યુઇંગ ગમને વેટ એક્ટની એન્ટ્રી 74એ હેઠળ મીઠાઈ અને સ્વીટમીટ તરીકે ગણી 4 ટકા ટેક્સ લાગુ કર્યો હતો. 2014માં ટ્રિબ્યુનલે કહ્યું હતું કે આ ઉત્પાદન મીઠા જ્યૂસ માટે ખવાય છે અને અંતે રબર ફેંકી દેવામાં આવે તો પણ તે ખાદ્ય પદાર્થ તરીકે ગણાય. રાજ્ય સરકારે આ નિર્ણય સામે હાઈકોર્ટમાં અપીલ કરી અને દલીલ કરી કે ચ્યુઇંગ ગમ રેસિડ્યુઅરી એન્ટ્રી 87 હેઠળ આવે છે અને તેના પર ઊંચો સ્લેબ લાગુ પડે છે.
ન્યાયમૂર્તિ ભાર્ગવ કરિયા અને ન્યાયમૂર્તિ પ્રણવ ત્રિવેદીની બેંચે ટ્રિબ્યુનલનો દૃષ્ટિકોણ રદ કર્યો અને જણાવ્યું કે તે સુપ્રીમ કોર્ટના નિર્ણયોની વિરુદ્ધ છે, જેમાં ચ્યુઇંગ ગમને ખાદ્ય ઉત્પાદન નથી ગણવામાં આવ્યું. કોર્ટે કહ્યું, અમારા મતે ટ્રિબ્યુનલે ભૂલ કરી છે કે ચ્યુઇંગ ગમ ગુજરાત વેલ્યુ એડેડ ટેક્સ એક્ટ, 2003ની સ્કેડ્યૂલ-2ની એન્ટ્રી 74એ હેઠળ ‘સ્વીટ્સ એન્ડ સ્વીટમીટ્સ’ તરીકે ટેક્સપાત્ર છે અને તેના પરિણામે વ્યાજ અને પેનલ્ટી માફ કરી છે.
અમે બંને પ્રશ્નોનો જવાબ રેવન્યુની તરફેણમાં અને અસેસી વિરુદ્ધ આપીએ છીએ અને જણાવીએ છીએ કે ‘ચ્યુઇંગ ગમ’ને એન્ટ્રી 74એ હેઠળ વર્ગીકૃત કરી શકાય નહીં. આ ચુકાદાથી ચ્યુઇંગ ગમ પર ઊંચા દરે વેટ લાગુ પડશે અને રાજ્ય સરકારની માંગ માન્ય રહેશે.
